


周二盘中刚刚缓和的芯片股抛售潮周三再度加剧,美光科技、SK海力士等存储芯片股重新走弱,行业指标费城半导体指数(SOX)盘中一度跌超4%,势将连续第六个交易日收跌。
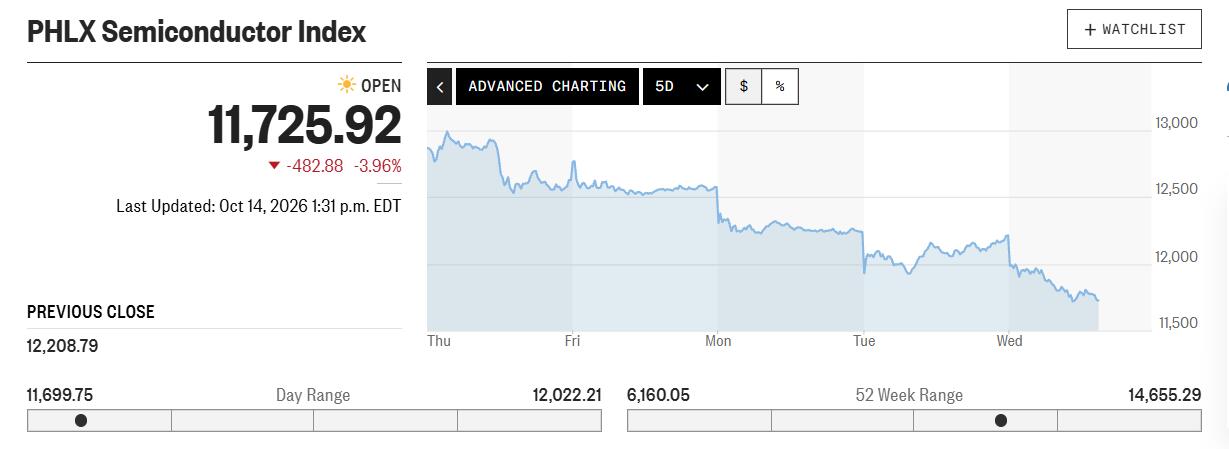
媒体指出,随着利率上升、估值偏高和AI基础设施建设成本高企等担忧不断累积,SOX成分股的总市值面临蒸发超过1万亿美元的风险。美东时间14日周三盘中,SOX跌幅超过3%时,该指数过去六个交易日的累计跌幅达到10%,超过一半的SOX成分股六日内跌幅至少达10%。
这轮调整正在从短期获利了结演变为对AI投资逻辑的全面检验。9月美国CPI通胀强于预期,进一步强化了市场对美联储可能继续加息的担忧;博通CEO陈福阳此前警告AI行业可能受到资金约束;而即使半导体设备龙头ASML交出强劲业绩、上调全年销售指引,也未能有效提振芯片股。
市场真正追问的,已经不只是AI需求是否旺盛,而是巨额资本开支能否转化为可持续的盈利增长,以及当前估值是否已经透支未来收益。
SOX面临六连跌,全球芯片股市值蒸发风险逼近万亿美元
周三盘中,费城半导体指数刷新日低时跌幅接近4.2%,势将收盘连跌六个交易日,连续两日创2025年5月以来最长连跌日。
个股层面,调整已从存储芯片扩散至芯片设计和制造设备领域。彭博数据显示,过去六个交易日中,超过半数SOX成分股跌幅至少达到10%。Arm美股(ARM)同期累计下跌近20%,应用材料(AMAT)下跌约15%,英特尔(INTL)累跌约11%,GlobalFoundries(GFS)则是同期唯一累涨的成分股。
周三盘中,Arm一度跌超6%,英特尔一度跌超4.6%。存储股在周二盘中跌势有所缓和后,再度集体走弱:SK海力士美股(SKHY)一度跌超5.8%,闪迪(SNDK)一度跌4.9%,美光科技(MU )一度跌3.5%,西部数据(WDC)和希捷科技(STX)盘中跌超3%。
从韩国、日本到美国,存储芯片股此前已经历剧烈调整,如今跌势进一步扩展至芯片设计和设备制造商,显示投资者正在降低对整个半导体板块的风险敞口。
彭博指出,按近期跌幅推算,SOX成分股面临超过1万亿美元的市值损失风险。这并不意味着相关市值已经全部蒸发,而是意味着若跌势持续,全球半导体行业可能面临规模惊人的估值回撤。
通胀升温、加息担忧重燃,AI高估值面临压力
推动芯片股继续下跌的因素之一,是宏观利率环境再次趋紧。
美国9月通胀数据强于市场预期,消费者价格涨幅达到4月以来最高水平,燃料成本上升是重要推手。这一数据强化了市场对美联储后续可能进一步加息的预期,即使美联储在本月晚些时候的会议上暂时按兵不动,投资者对未来利率路径的判断也已发生变化。
对于估值较高、盈利预期高度依赖未来增长的科技股而言,利率上升意味着未来现金流的折现价值下降,也会提高企业融资和扩张的成本。半导体企业既受益于AI基础设施建设,又面临巨额资本投入和较长的回报周期,因此对利率变化尤其敏感。
与此同时,AI交易本身也在面临重新审视。博通CEO陈福阳本周早些时候将部分追逐AI热潮的投资者比作赌场赌徒,并警告行业可能受到资金约束。这一表态进一步加剧了市场对AI投资热潮可持续性的担忧。
过去几年,投资者愿意为算力需求快速增长支付高估值;如今,市场开始更严格地衡量企业的融资能力、资本开支规模和实际盈利兑现速度。当通胀推高利率预期、资金成本上升与估值压力同时出现时,即便行业长期需求仍然强劲,相关股票也可能经历剧烈调整。
ASML业绩强劲,为何仍然救不了芯片股?
本周芯片股跌势加剧之际,半导体设备龙头ASML公布了强劲的季度业绩,并上调全年销售指引,客户对未来数年的设备需求也相当旺盛。然而,这份财报仍未能扭转整个芯片板块的跌势。
《巴伦周刊》分析认为,关键在于ASML处于半导体产业链的上游。其光刻设备需求旺盛,能够说明芯片制造商仍在规划产能扩张,却不能直接证明芯片制造商的下游客户会持续以同样的速度购买芯片。
ASML的客户包括台积电、英特尔等芯片制造商,而推动当前AI投资周期的关键终端客户,则是微软、谷歌、亚马逊等大型云服务商及其他超大规模数据中心运营商。对于芯片制造商而言,设备订单和长期产能规划固然重要,但更直接影响收入和利润的,是下游客户能否持续采购芯片,以及这些采购能否带来足够的回报。
ASML强劲的业绩说明AI相关设备需求仍有韧性,但这并不能完全消除市场对AI资本开支效率的担忧。换言之,设备商的订单能见度与芯片企业的盈利兑现,并不是同一回事。
此外,ASML的强劲需求还可能带来另一重影响:如果设备供应紧张推动其提高产品价格,台积电、英特尔等客户未来的设备采购成本也可能随之上升。对本就需要投入巨额资金建设先进制程产能的企业而言,这可能进一步增加资本开支压力。
因此,ASML财报未能提振整个芯片板块,并不必然意味着AI需求已经转弱,而是表明市场不再满足于看到上游订单增长,还希望确认整条产业链都能从AI投资中获得可持续的盈利。
华尔街下调预期:AI投资要从支出转向盈利
瑞银首席投资办公室的乌尔里克·霍夫曼-布尔查迪在周三的一份研究报告中指出,近期全球芯片股面临的压力不断加大。她认为,AI领域竞争加剧、融资需求上升和利率走高,都可能不时放大市场波动,但本轮调整更像是对市场预期的重新校准,而非AI投资逻辑发生根本性断裂。
这一判断反映出市场当前的分歧:一方面,AI基础设施建设仍可能持续多年;另一方面,投资者开始质疑资本开支的增长速度是否可持续,以及由此产生的收益能否满足此前过高的预期。
彭博指出,市场接下来的一个重要观察窗口,是Anthropic据称本周三在旧金山举行的投资者活动。华尔街希望从这家AI公司的披露中了解其收入运行速度,以便更准确地判断AI企业的收入增长能否支撑持续扩大的算力支出。
瑞银建议投资者重点关注AI支出究竟能否转化为可持续的盈利增长,以及AI在企业和消费者端的应用是否继续扩大。与单纯追踪资本开支规模相比,这些指标更有助于判断当前投资热潮能否形成稳定的商业回报。
如果AI企业能够持续扩大收入、提高盈利能力,并证明巨额基础设施投资具有合理回报,那么当前调整可能更多是估值和预期的重新校准。反之,如果支出增长快于收入和现金流改善,市场对高估值的容忍度就可能进一步下降。
AI行情尚未被证伪,但市场正在提高回报门槛
从连续下跌的SOX,到ASML强劲财报未能带来的板块反弹,再到通胀和利率预期重新施压,当前芯片股行情显示,投资者正从追逐AI增长转向检验AI投资的实际经济回报。
这并不意味着AI需求已经崩塌。ASML的订单和销售展望仍显示,半导体设备需求具有较强韧性。但对于芯片制造商和AI基础设施企业而言,市场开始要求更充分的证据,证明持续增加的资本开支能够带来相应的收入、利润和现金流。
在这一背景下,超过1万亿美元的潜在市值损失,不仅反映了近期抛售的规模,也凸显了市场定价逻辑的变化:AI仍可能是长期增长的重要驱动力,但相关企业已经不能仅凭增长故事获得估值溢价。
接下来,AI企业的收入运行速度、资本开支回报率,以及高利率环境下的融资能力,将成为决定芯片股能否企稳的关键变量。
