


美联储最新褐皮书显示,美国企业面临的价格压力正在加剧,高油价带来的成本上涨已渗透至多个地区,柴油附加费正沿供应链传导,关税、其他大宗商品及保险成本也持续推高企业支出。与此同时,美国经济整体增长温和,就业市场变化有限,消费者对价格上涨愈发敏感。
美东时间10月14日周三,美联储公布基于截至10月5日所收集信息编制的褐皮书。褐皮书显示,在12个地区联储的辖区中,半数地区都报告价格上涨强劲或是价格涨势加剧。
其中,三个地区的整体价格涨幅强劲,另有八个地区的价格涨幅处于温和水平,其中三个地区的投入成本压力正在加剧或已达到强劲水平;还有一个地区的价格涨幅温和。四个地区报告称,价格上涨速度较9月2日所发布上次褐皮书的报告期有所加快。
这份报告描绘出美国经济面临的两难局面:能源及其他投入成本上涨正在加大通胀压力,但消费者对涨价的抵触限制了企业转嫁成本的空间。成本上升、利润承压与需求分化并存,可能令美联储在控制通胀和避免经济增长进一步放缓之间面临更大挑战。
油价冲击沿供应链扩散,企业面临新一轮成本压力
能源价格是本次褐皮书反映出的突出风险。美联储指出,所有地区联储辖区的报告均提及油价上涨的影响,企业普遍反映柴油价格高企,燃油附加费正在将新增成本传导至整个供应链。
除能源外,多个地区的企业还报告了其他大宗商品、关税和保险费用带来的持续价格压力。部分企业预计,随着现有合同到期、投入品套期保值安排及客户交付合同需要重新谈判,未来数月价格仍可能进一步上涨。
这意味着,能源价格上涨的影响并不局限于加油站或运输行业。运输成本上升可能逐步传导至生产、物流和终端商品价格,而其他投入成本的上涨又进一步放大了企业的经营压力。
不过,成本上涨并不意味着企业能够全面提价。美联储指出,面向消费者的企业利润率受到挤压,价格敏感型客户持续抵制涨价。企业因此采取选择性提价、定向促销以及调整菜单和产品组合等方式,试图在控制成本与维持销量之间取得平衡。
这也使通胀前景更加复杂:如果企业继续吸收成本上涨,利润率可能进一步恶化;如果更多企业将成本转嫁给消费者,通胀压力则可能持续扩大。
经济温和增长,制造业成为主要支撑
在价格压力上升的同时,美国经济整体并未出现明显加速。褐皮书显示,自上一份褐皮书报告以来,12个地区联储辖区中,两个地区经济活动温和增长,三个地区小幅增长,四个地区略有增长,另有三个地区没有显著变化。
制造业表现相对突出。达拉斯联储辖区制造业增长强劲,带动当地经济实现温和扩张;另有6个地区的制造业企业报告活动温和至中等程度增长。但其他行业整体增长有限,多数地区的经济前景仍以温和增长为主,并受到持续不确定性拖累。
消费端则显露出分化。多数地区报告整体消费支出变化不大,6个报告汽车销售情况的地区中,有5个地区的汽车销售持平或小幅下降。超过半数地区指出,高收入家庭是消费支出的主要驱动力。
即使在零售销售表现稳健的达拉斯地区,也有企业反映,低收入消费者在支出上变得更加谨慎。与此同时,波士顿、明尼阿波利斯和旧金山等地区的企业报告,加拿大游客消费有所下降。
这表明,尽管部分制造业活动提供支撑,高油价与生活成本压力仍在限制部分家庭的消费能力,经济增长尚未形成广泛而强劲的动能。
就业市场延续低招聘、低裁员格局,AI投资影响用工
就业市场整体变化不大。美联储称,多数地区联储辖区的就业水平基本持平或仅小幅变化:三个地区报告就业温和增长,四个地区小幅增长,另有四个地区没有显著变化。
劳动力供给总体能够满足需求,但专业技术岗位、技术工种及熟练技工仍存在短缺。薪资方面,五个地区报告工资温和上涨,四个地区的上涨较为温和,另有两个地区仅小幅增长;部分地区还指出,通胀引发的生活成本补偿要求以及员工福利成本上升,正带来额外的工资压力。
值得关注的是,五个地区的企业表示,在投资人工智能(AI)、提高生产率之后,已经通过自然减员、推迟招聘或预计减少新增岗位等方式调整用工需求。波士顿地区的企业还指出,当工资涨幅落后于通胀时,员工寻找新工作的意愿有所增强。
媒体将当前劳动力市场概括为“低招聘、低裁员”状态。这意味着,企业尚未普遍大规模裁员,但新增招聘意愿也不强,劳动力市场呈现出缺乏活力的特征。AI投资对用工需求的影响,则为就业前景增加了一个值得关注的变量。
通胀数据叠加褐皮书,10月美联储决策更难
最新褐皮书发布之际,美国通胀数据也给美联储带来新的压力。
本周三稍早,美国劳工部公布的数据显示,美国9月消费者价格指数(CPI)同比上涨3.7%,高于8月的3.4%,为五个月来最快涨幅;剔除食品和能源的核心CPI同比上涨2.6%,和CPI的涨幅均高于市场预期。汽油价格上涨是整体通胀加速的重要推手,软件、玩具等商品价格上涨则反映出AI相关需求和关税成本的影响。
褐皮书提供了另一层信息:价格压力并非只体现在官方消费价格指数中,也反映在企业采购、运输、保险和劳动力成本上。尤其是柴油价格及燃油附加费的传导,意味着能源冲击可能在供应链中持续扩散;企业对于合同到期后重新议价的担忧,也显示成本压力未必会很快消退。
9月CPI公布后,市场对美联储10月27日至28日会议决定加息的预期有所升温。芝商所(CME)观察工具显示,期货市场定价反映,投资者预计10月加息的概率从周二的约22%升至接近35%,超六成投资者仍预计10月将暂停加息,12月加息至少25个基点的概率接近90%。
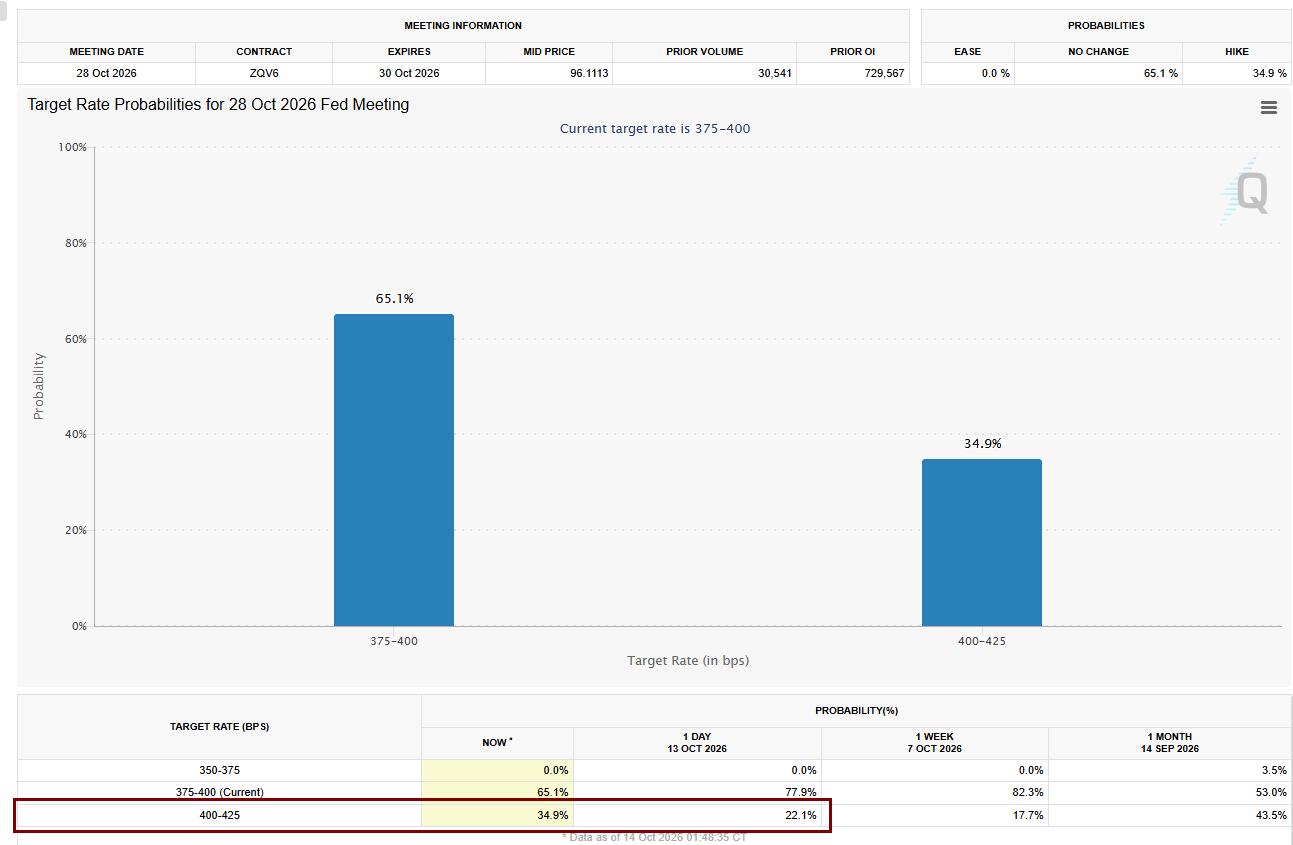
对美联储而言,难点在于,通胀压力正在扩大,但经济活动与就业尚未呈现强劲增长。若能源、关税及保险等成本持续推高价格,过早放松政策可能令通胀更难回落;但若进一步收紧货币政策,融资成本上升又可能加重消费者和企业负担,拖累本已温和的经济增长。
褐皮书并不意味着美联储必然10月加息,但它强化了一个信号:通胀回落的道路可能比预期更曲折,能源成本向供应链的传导将成为观察未来物价走势的重要线索。
