


半導體設備14家中報掃描:有人營收暴增95%,有人利潤翻13倍,卻連現金都收不回來
科技中報專題——半導體設備
凌通社的科技中報研究專題覆蓋:半導體設備、材料、晶圓、封裝、模擬芯片、存儲,以及光模塊、光纖、電子布、PCB、MLCC等,專題研究將在9月陸續釋放。
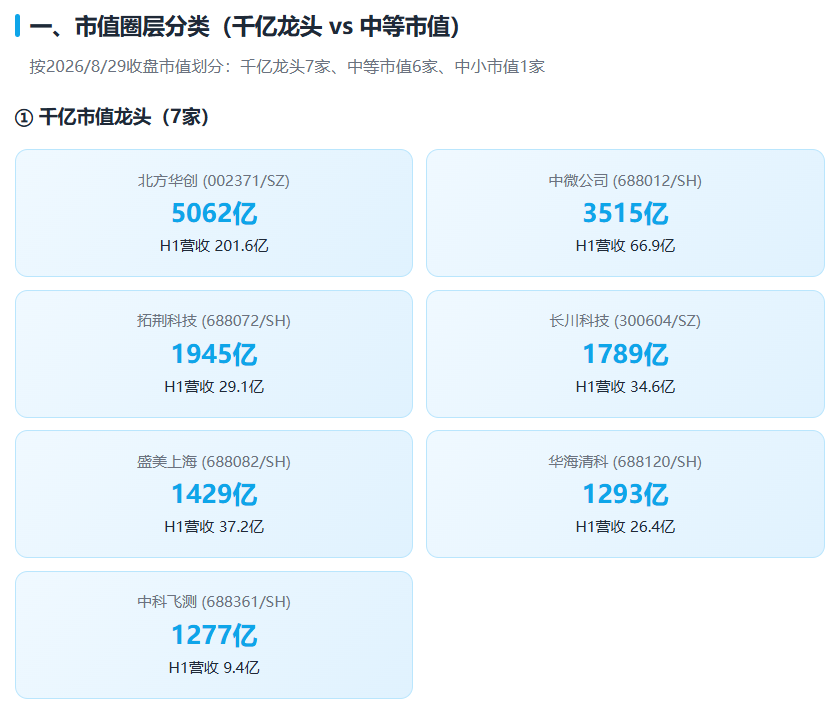
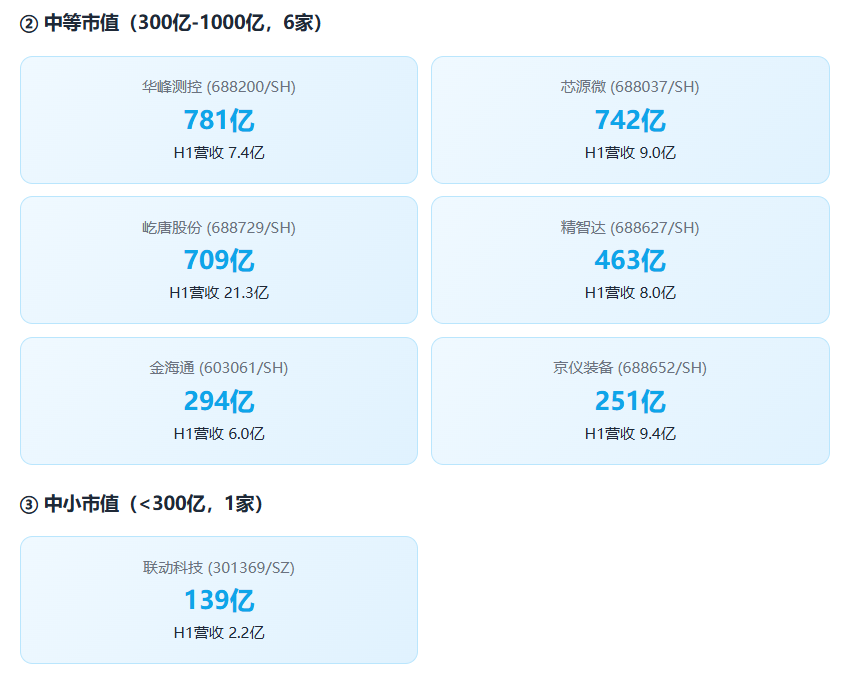
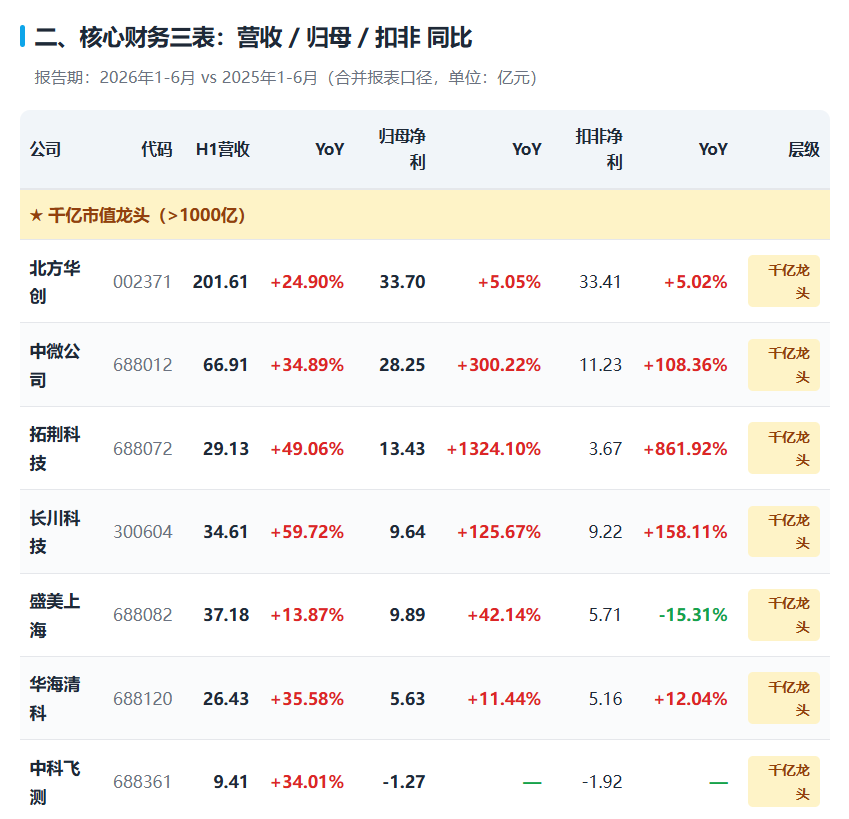
14家A股科創板/創業板半導體設備公司2026H1合併報表對比;報告日期:2026年8月31日 · 數據來源:公司2026年半年報(合併口徑)
本期看點
半導體設備不同於存儲這一類受價格漲跌直接拉動毛利率的環節。它的成長性根植於晶圓廠的資本開支節奏,是整個半導體產業鏈裏"訂單先於收入、訂單先於業績"的獨特景氣先行風向標——下游要擴產,首先就是採購設備、材料。這一輪AI浪潮驅動的電子超級週期,把國產半導體設備公司推到了一個史無前例的高景氣窗口。
凌通社在2019年科創板開市以後,跟蹤了這批國產半導體設備公司從初創到百億龍頭、再到千億巨頭的全過程。可以說沒有科創板,就沒有今天的國產半導體設備百花齊放。北方華創完成重組、中微公司、拓荊科技、盛美上海、華海清科、中科飛測、華峯測控、芯源微、屹唐股份、京儀裝備——這一長串名字背後,是科創板提供的資金支持,讓這些公司能夠安心砸研發、衝先進製程。從薄膜沉積、刻蝕、塗膠顯影到量檢測、CMP、鍵合、退火,幾乎所有前道+後道設備賽道,國產玩家都已經站上了牌桌。
本篇報告以2026年半年報合併口徑爲基礎,對14家A股半導體設備公司進行橫向對比。研究框架嚴格限定在產業研究與景氣度分析層面,所有結論均圍繞行業供需、技術路徑、訂單與現金流,不構成任何個股推薦。
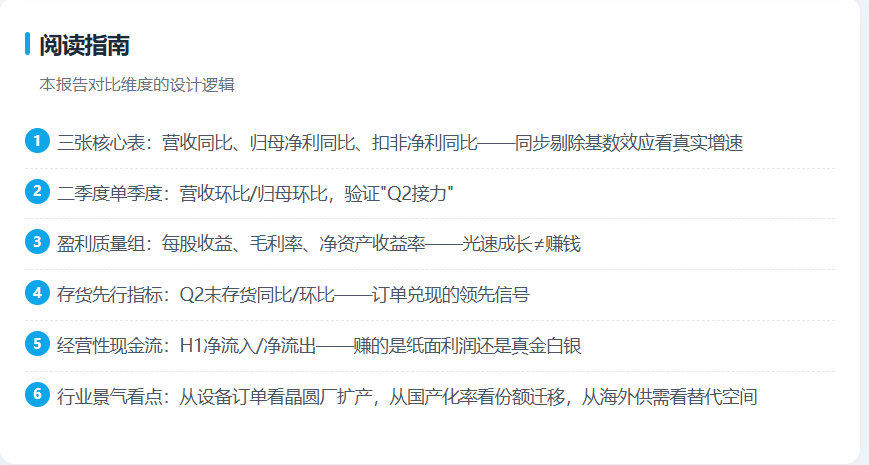
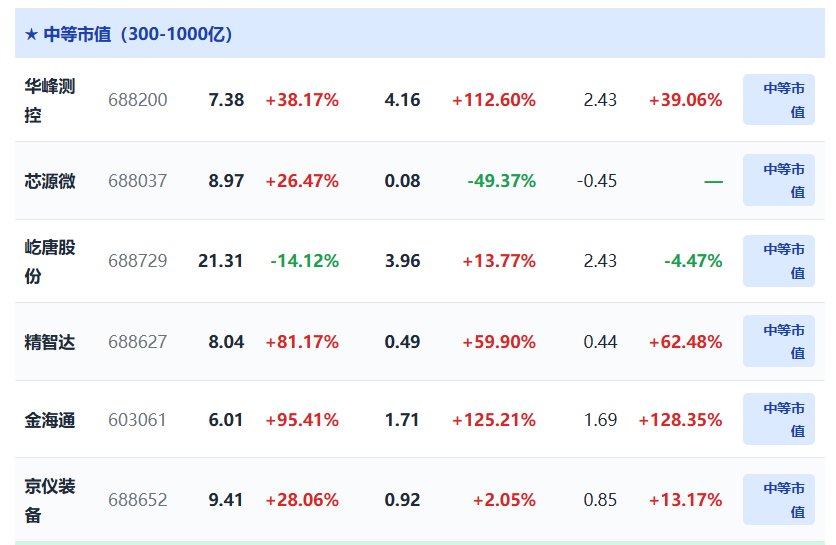
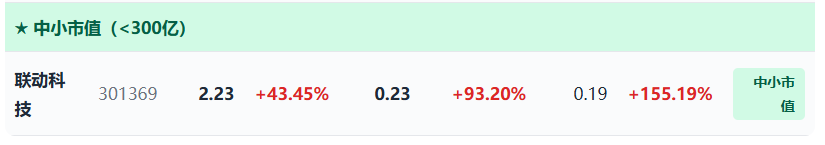
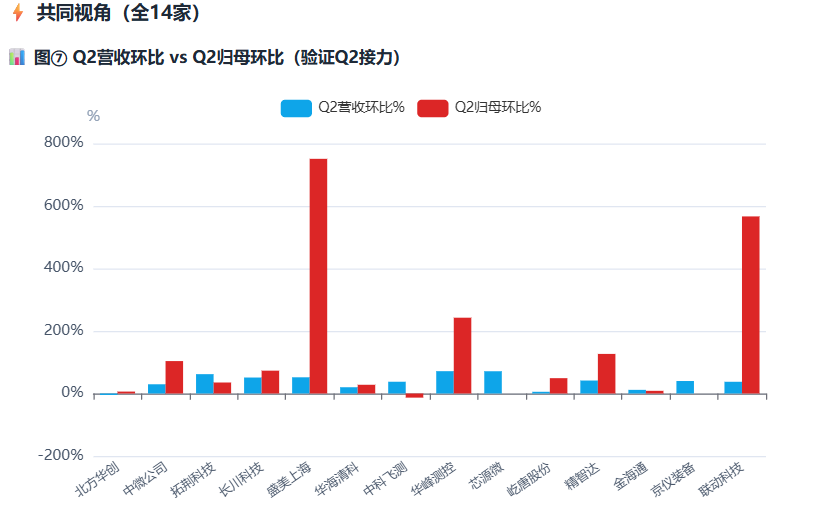
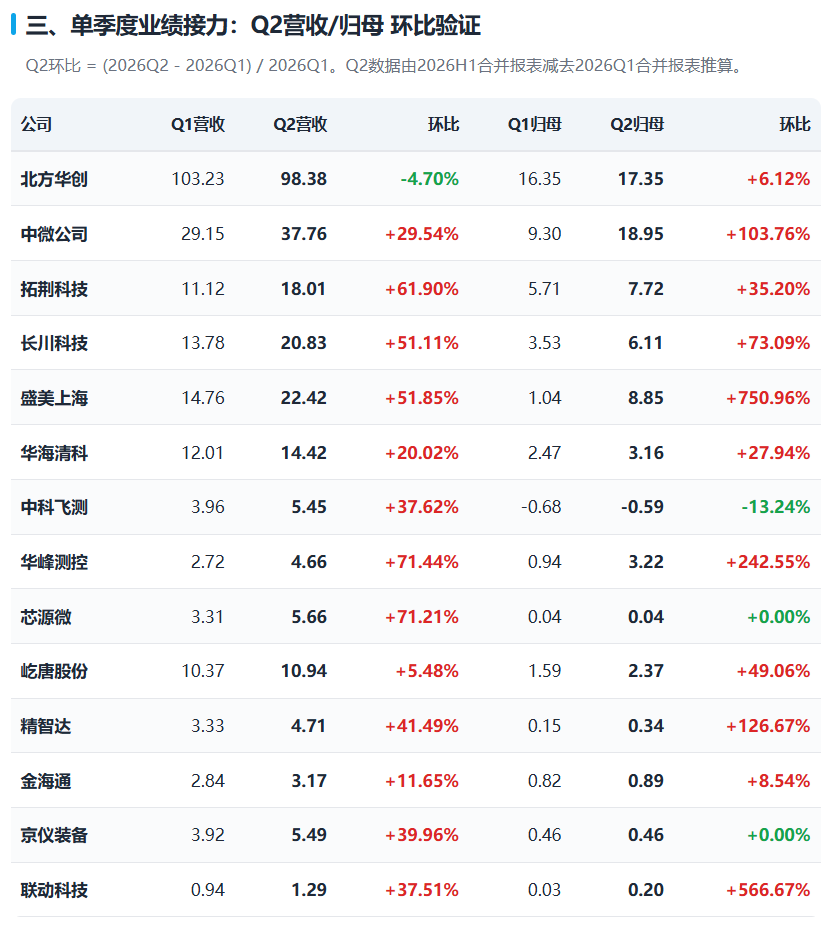
二季度"集體衝鋒"的產業含義:★ Q2營收環比增長10家中,8家環比超20%(金海通、長川、華峯、華泰、精智達、屹唐、中科飛測、京儀裝備),意味着訂單兌現節奏在二季度明顯加速。★ 北方華創是唯一Q2營收環比-4.7%的龍頭,但絕對額仍達98億——基數太高導致的"環比自然回落"。★ 拓荊科技+61.9%、盛美上海+51.9%、長川科技+51.1%的Q2營收環比,說明薄膜沉積、清洗、測試三大賽道在二季度交付節奏集中釋放,是設備廠的"存庫兌現爲收入"的關鍵時點。
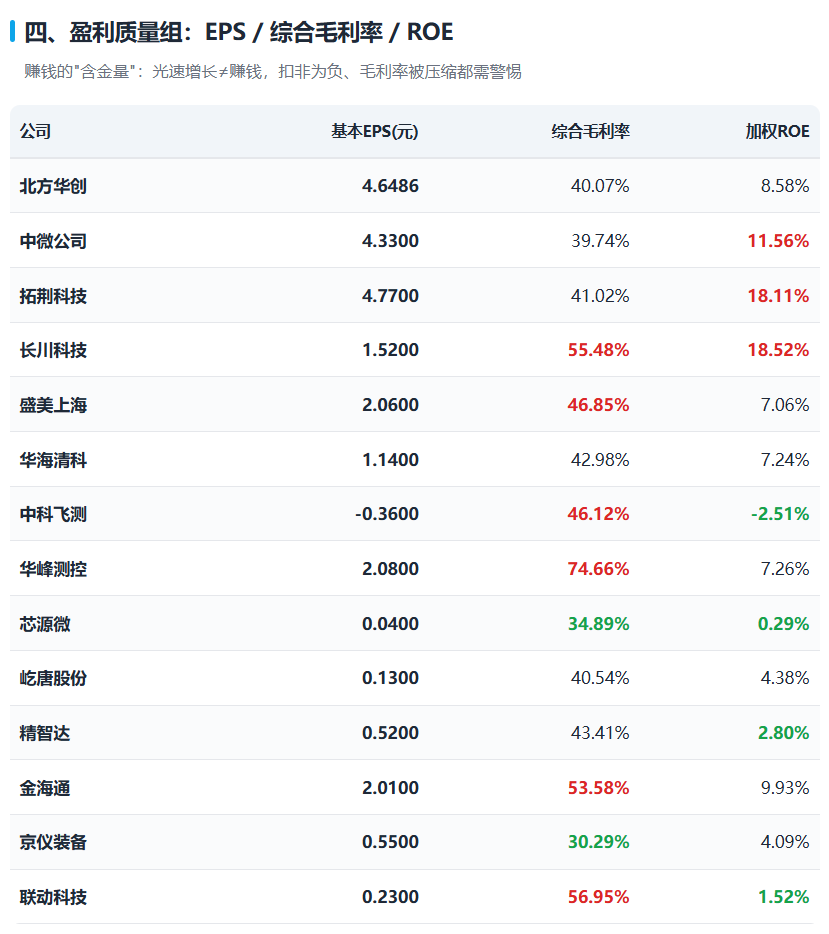
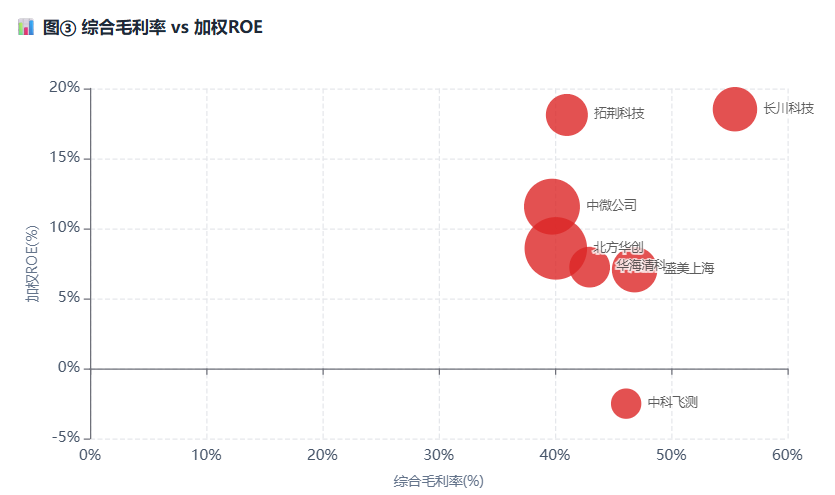
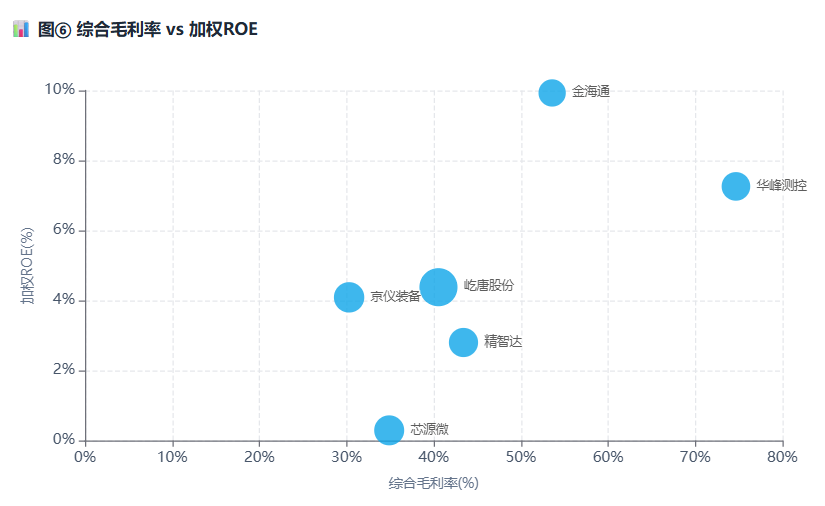
三家"高毛利但小體量"公司:華峯測控(74.66%)、聯動科技(56.95%)、長川科技(55.48%)位列毛利率前三——這是測試機廠的天然優勢(專用定製化+輕資產),但絕對營收體量小,未來增長靠品類擴張。兩家"被壓在40%以下"公司:京儀裝備(30.29%)主營溫控/Chiller等周邊設備,門檻低、毛利率天然低;芯源微(34.89%)則是被塗膠顯影設備的客戶驗證成本壓制。
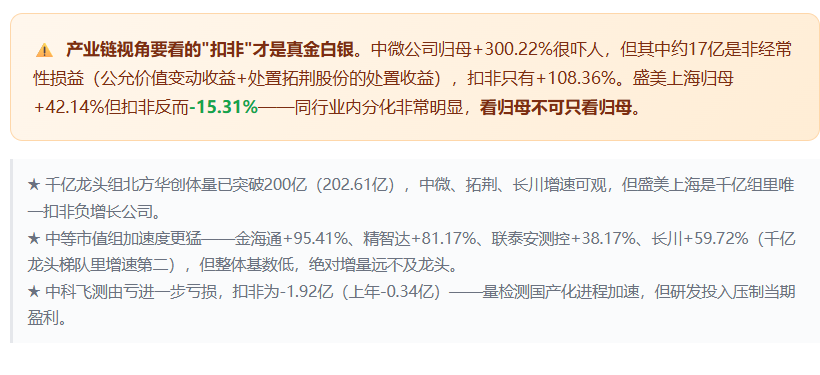
★ ROE最高:長川科技18.52%、拓荊科技18.11%,均較上年大幅擴張,反映"業績兌現-留存收益"的雙擊;★ EPS最高:北方華創4.6486元/股,但增長僅+4.47%——市值5000億規模需要更高速增長來支撐估值;★ EPS增速最猛:拓荊科技+1302.94%(從0.34元跳到4.77元),中微公司+283.19%(含非經常性損益拉擡)。
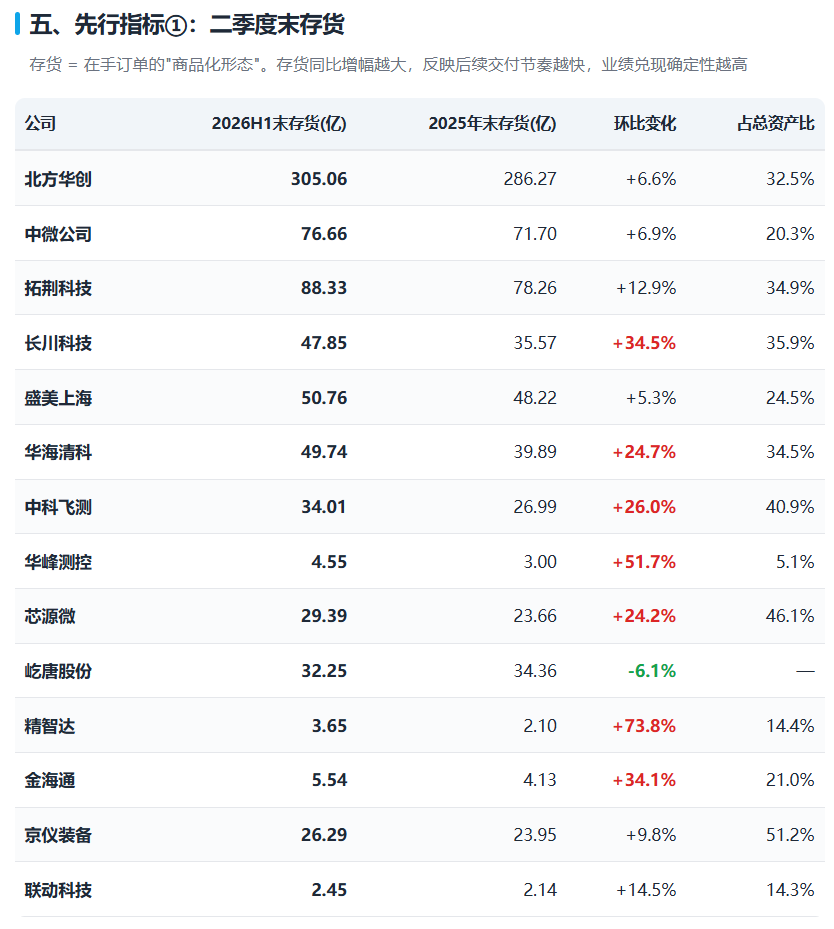
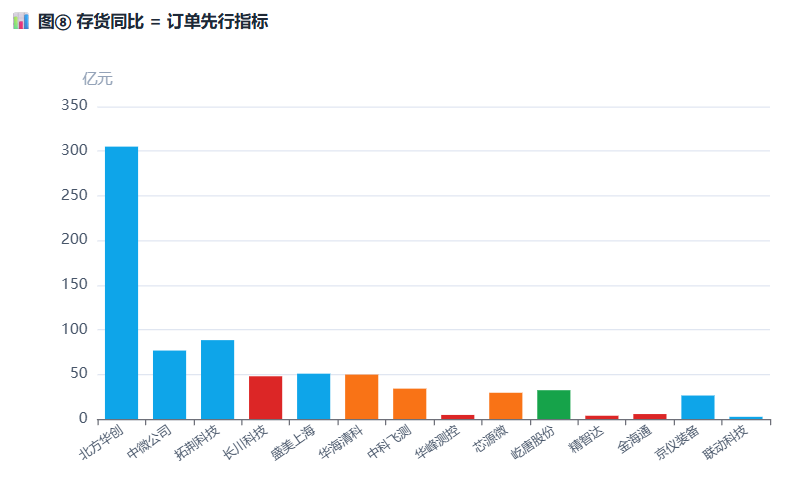
存貨是設備廠的"先行指標"——半導體設備生產週期6-12個月,驗收週期12-24個月,存貨越高 = 在手訂單越多 + 後續交付兌現的確定性越強。但存貨激增也意味着經營性現金流會被存貨佔用壓制。
★ 存貨同比增幅前三:精智達+73.88%、華峯測控+51.93%、長川科技+34.52%;★ 存貨絕對值前三:北方華創305億、拓荊88.33億、中微76.66億;★ 唯一存貨下降的是屹唐股份-6.12%——這是它上半年營收-14.12%的同步信號,反向驗證了"存貨下行 = 訂單不足"。★ 京儀裝備存貨佔流動資產57.82%、屹唐股份存貨佔總資產約30%——設備廠"存貨即訂單"的特徵極爲典型。
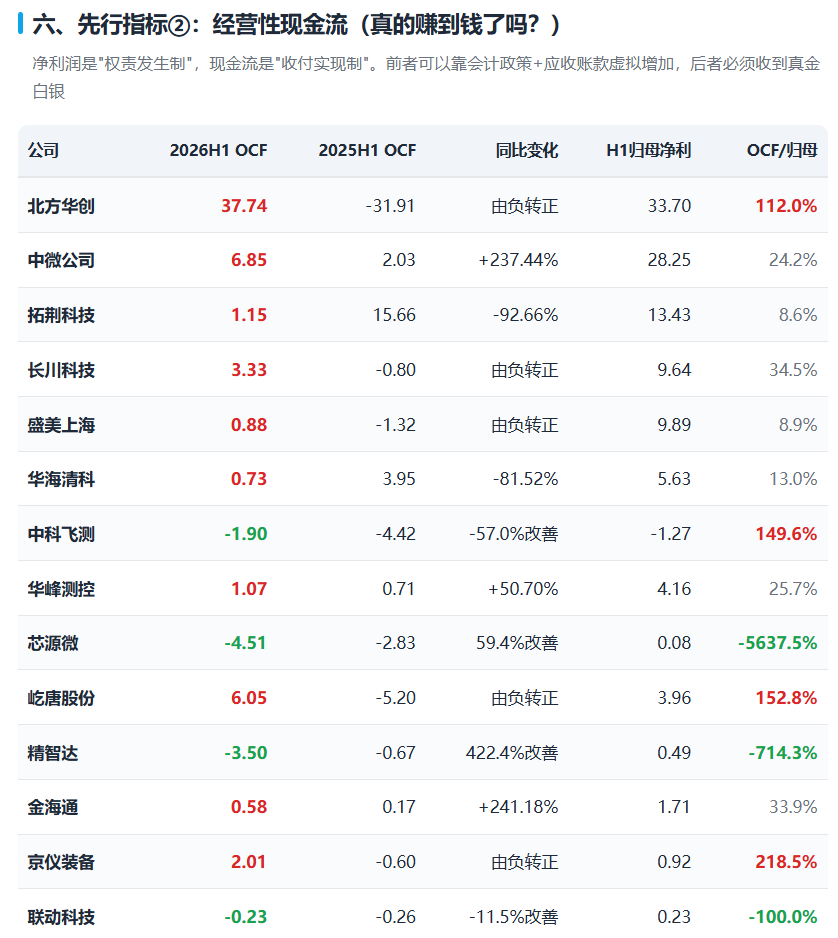
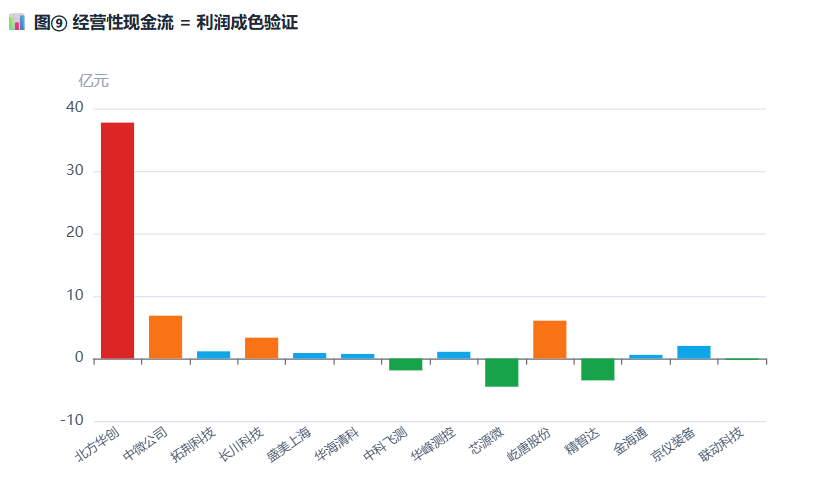
"利潤現金比"纔是驗證利潤成色的關鍵。★ 北方華創OCF/歸母=112%——每一塊錢會計利潤背後有1.12元真金白銀入賬,是質量最高的盈利;★ 華峯測控OCF/歸母=26%——利潤現金比較低,主要由於驗收節奏與回款錯配;★ 拓荊科技OCF大幅下滑-92.63%,OCF/歸母僅8.6%——上半年利潤12.43億裏只收到1.15億現金,反映拓荊科技收的是應收賬款而非現金,資金風險需重點跟蹤。
★ 經營性現金流淨額最高:北方華創37.74億、屹唐股份6.05億、中微公司6.85億;★ 同比改善幅度最大:北方華創+218.25%、長川科技+513.86%(H1運營效率質變)、金海通+248.79%;★ 仍爲淨流出:精智達-3.50億、芯源微-4.51億、中科飛測-1.90億、聯動科技-0.23億——這些公司正在加速備貨,與存貨數據相互印證。
七、半導體設備行業關鍵看點 + 景氣度分析
📋 以下數據均引自公開渠道(SEMI、SEMI年中預測報告、各家公司2026半年報"行業概況"章節)。
① 全球WFE景氣度:AI驅動 + 存儲擴產共振,2026-2028年三年連漲
SEMI 2026年7月發佈的《年中總半導體設備預測報告》將2026年全球WFE(晶圓製造設備)銷售額上調至1,439億美元,預計2027、2028年分別增長21.8%/14.1%至1,753億/2,000億美元。增長動能來自人工智能相關投資,覆蓋先進邏輯、存儲及先進封裝。三星、SK海力士、臺積電、英特爾均積極推進擴產計劃,下游擴產已逐步兌現至設備端——ASML、Lam Research、TEL等海外前道龍頭收入及盈利持續創新高並上調指引,泰瑞達、愛德萬等後道測試廠商同步受益於AI GPU/ASIC及HBM測試需求。
② 國內市場:資本開支上行 + 國產化率提升雙驅動
中國大陸晶圓全球產能佔比2024年爲22%,仍低於同期中國大陸半導體銷售額全球佔比30%,疊加晶圓環節自主可控需求,後續擴產具備持續性。中國頭部邏輯與存儲廠商產能與國際巨頭均存在顯著差距,市場份額提升空間廣闊。各家公司2026半年報"行業概況"章節均明確披露SEMI預測:中國大陸設備銷售額2025年達493.1億美元,佔全球份額超36%,自2020年以來連續六年位列全球第一大市場。
③ 國產化率"窪地環節":光刻、塗膠顯影、量檢測三大缺口
由於光刻、塗膠顯影、量檢測等環節技術壁壘較高,當前國產化率仍存較大提升空間——量檢測環節當前國產化率僅1%-10%,光刻環節國產化率僅0%-1%。中科飛測作爲量檢測龍頭仍處於戰略虧損期,恰恰說明該環節仍在"技術追趕+市場培育"階段;芯源微作爲國內塗膠顯影龍頭,扣非連續虧損,也反映"市場認證週期長+前期投入大"的產業現實。這兩家公司短期承壓正是行業未來5年的最大預期差。
④ 海外供需錯配:設備漲價+交期延長的國產替代窗口
海外半導體設備企業受核心零部件短缺、產能飽和約束,主流前道、存儲配套設備交付週期拉長至12-24個月。2026年全球半導體元器件供貨週期顯著拉長:車規32-bit MCU交期超52周,SiC交期25-40周,模擬集成電路交期20-48周。海外設備龍頭產能擴張週期普遍2-3年,新增供給難以快速釋放。供需趨緊傳導至海外半導體設備價格和交期,設備交期同步延長。國產設備與零部件有望憑藉交付高效、本地化服務、性價比三大優勢加速切入海外市場。
⑤ 合同負債(在手訂單的"含稅口徑"):景氣最直接證據
2020-2025年國內頭部設備企業合同負債持續上行,中微公司、拓荊科技、中科飛測等廠商在手訂單規模大幅擴容。半導體設備的"訂單-發貨-驗收-收入"週期長達12-24個月,因此合同負債(預收款)相當於未來12-24個月收入的"蓄水池"。上半年合同負債與在手訂單的持續走高,充分印證了下游晶圓、存儲產線國產化採購意願強勁,國產設備批量導入、產業化落地的國產替代邏輯得到充分驗證。
⑥ 關鍵賽道增速對比
- 薄膜沉積設備
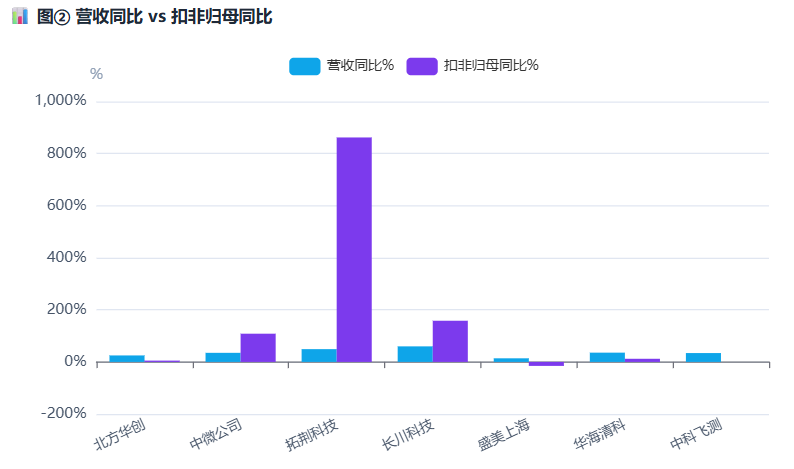
:拓荊科技H1營收+49.06%、扣非+861.92%、歸母+1324%;北方華創、立昂微也在該賽道形成多產品矩陣。
- 刻蝕設備
:中微公司H1營收+34.89%、刻蝕新增付運量顯著提升,CC PVD、立式爐清洗已大面積量產。
- 清洗設備
:盛美上海H1營收+13.87%、扣非-15.31%——增長放緩但產品矩陣覆蓋最廣。
- CMP/減薄/晶圓再生
:華海清科H1營收+35.58%,CMP市場佔有率持續提高。
- 測試設備
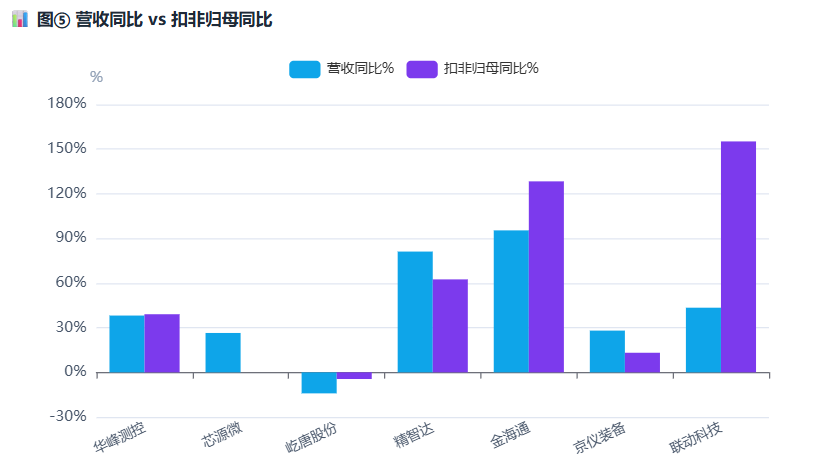
:長川科技H1營收+59.72%(測試機+分選機);精智達+81.17%(存儲測試);聯動科技+43.45%;中科飛測+34.01%——測試是2024-2027E複合增速最高的環節(SEMI數據:21.1%)。
- 塗膠顯影/鍵合/離子注入
:芯源微(塗膠顯影)+26.47%;華海清科(離子注入)等多公司形成"光刻配套"組合。
⑦ AI拉動核心邏輯 + 業績驗證強度
AI算力驅動高端存儲需求爆發,AI服務器DRAM、NAND搭載量大幅高於傳統服務器;供給端海外存儲龍頭將多數先進製程產能傾斜HBM與高端DDR5,通用存儲產能被擠壓推動存儲芯片量價齊升。美光2026年規劃資本開支高達270億美元,同比增長70.3%,疊加國內兩存上市在即有望持續擴產,全球存儲廠商資本開支結構性上調。這就直接帶動了半導體設備"前道+後道"全線高景氣,也是本次14家公司全部錄得營收同比正增長(僅屹唐股份因訂單節奏階段性下行)的核心原因。
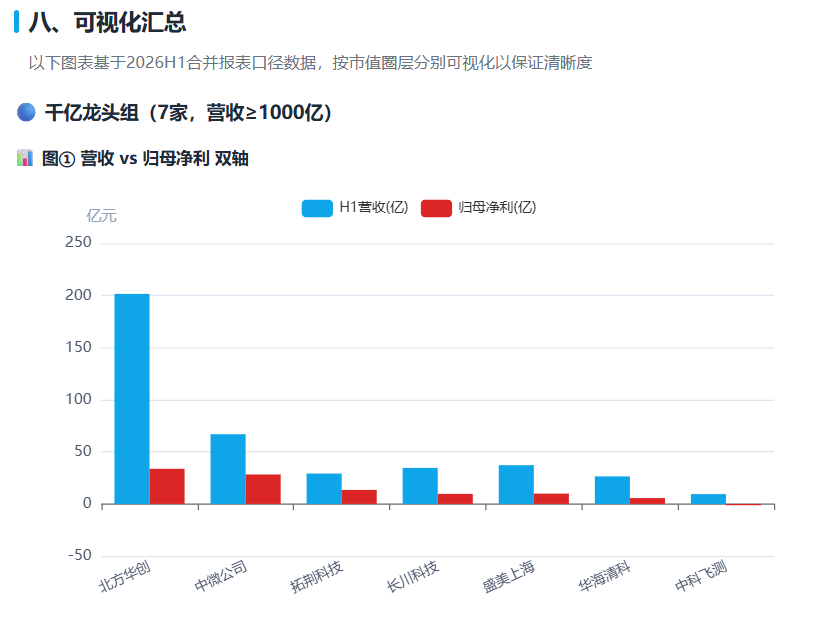
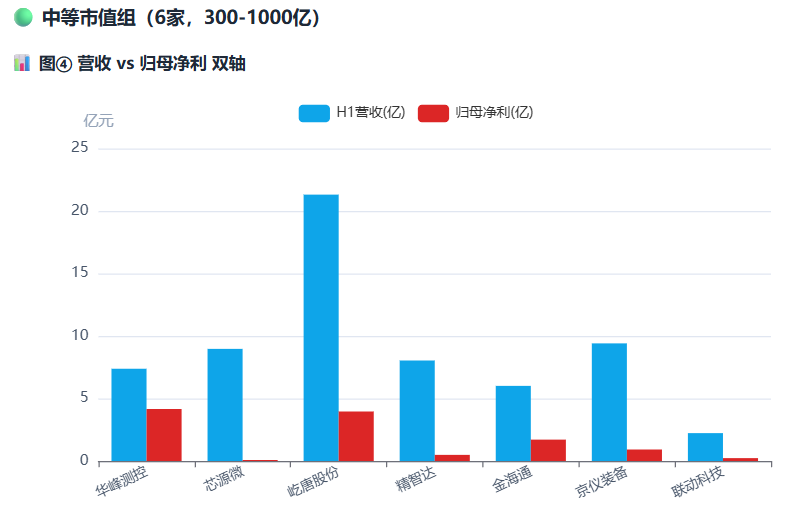
📌 景氣度小結:半導體設備行業的β(行業景氣)處於2024年以來的最高水位。千億龍頭組"業績穩定+增速溫和",中等市值組"增速最猛+絕對量小",中小市值組"扣非兌現最強"。結構上,測試、量檢測、薄膜沉積、刻蝕是這一輪景氣最強賽道,光刻、塗膠顯影、鍵合是下一階段國產化率從0%-1%向5%-10%衝刺的關鍵環節。
📋 數據聲明:本文數據均來自各公司2026年半年報(合併報表口徑)公開披露,已與原始PDF覈對一致;Q1數據來自Wind數據庫;行業景氣度數據來自SEMI官方報告。⚠️ 風險聲明:本報告爲半導體設備賽道產業研究,不構成任何個股推薦。文內所有數據、排名、增速比較僅用於行業景氣度分析,不應作爲投資依據,據此投資者概不負責。
📊 國際投行研究報告 · 凌通社風格 · 報告日期:2026/8/31
Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.
